Domain service-tuning.de kaufen?
Wir ziehen mit dem Projekt
service-tuning.de um.
Sind Sie am Kauf der Domain
service-tuning.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain service-tuning.de kaufen?
Wie wählt man den passenden Schleifsteinhalter für verschieden große Schleifsteine aus?
Um den passenden Schleifsteinhalter auszuwählen, sollte man zunächst die Größe des Schleifsteins messen. Anschließend den Schleifsteinhalter wählen, der die Größe des Schleifsteins am besten unterstützt. Es ist wichtig, dass der Schleifsteinhalter stabil und sicher ist, um ein effektives Schleifen zu gewährleisten. **
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **

Ähnliche Suchbegriffe für Sonstige-YASUNARI-Schleifsteinhalter-aus
Top-Angebote
Produkte zum Begriff Sonstige-YASUNARI-Schleifsteinhalter-aus:
-
Sonstige YASUNARI Premium Schleifstein 240 - 800Erhältlich in 6 verschiedenen Körnungen. Zum Schärfen von Meißeln und Hobelmessern. Rutschfeste Kunststoffauflage inklusive! Auch geeignet für: Messer, Scheren Sensen Äxte Körnung: Zur Reparatur von stumpfen Werkzeugen und abgebrochenen Kanten sind grobe Schleifsteine mit einer Körnung von weniger als 1000 bestens geeignet. Hier gilt, je stärker der Schaden umso gröber sollte die Körnung sein Optimal zum "regulären" Schärfen sind mittelfeine Schleifsteine mit einer Körnung zwischen 1000 und 5000 Schleifsteine mit einer Körnung von über 5000 dienen zur Verfeinerung und zum Polieren der Schneide. Sie schleifen deutlich langsamer als grobe Steine, ermöglichen jedoch eine äußerst scharfe Schneide. Anwendung: Schleifstein für ca. 10 Minuten in Wasser legen Schleifstein mit der Gummiunterlage nützen oder anderwertig stabilisieren Die zu schärfende Klinge in einem Winkel von 15 bis 20° mit vom Körper abgewandter Schneide auf dem Stein positionieren. Die Klinge nur mit sehr sanftem Druck auf dem Stein vorwärts bewegen Die Klinge zurückziehen und erneut über den Stein führen, so oft bis das gewünschte Resultat erreicht ist. Dabei enstehenden Schleifschlamm erst nach dem Beenden des Schleifens entfernen. Den Stein im Anschluß lufttrocknen lassen26,91 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Kawabata, Yasunari: SchneelandSchneeland , Eines der Hauptwerke des japanischen Nobelpreisträgers für Literatur Yasunari Kawabata (1899-1972) ist von Tobias Cheung neu, erstmals textgetreu übersetzt worden.Kawabatas Schneeland liegt jenseits hoher Berge, fern von Tokyo. Shimamura, ein Müßiggänger und Ästhet aus Tokyo, fährt mit dem Zug zu einem der dortigen Kurorte, wo er Komako, eine Geisha, trifft, deren Eigenwilligkeit und Schönheit ihn fesseln. Mehrfach kehrt er zu ihr zurück. Jedoch je eindringlicher Shimamura versucht, ein klares Bild von Komako zu gewinnen, desto unschärfer und verschwommener kommt ihm das Wahrgenommene vor. Er spürt darin eine Wirklichkeit, nach der ihn verlangt. Diese Wirklichkeit ist scheinbar äußerlich, und doch erfüllt sie das Innere - wie die Kälte, die durch das Zugfenster strömt, in deren Spiegelungen sich innen und außen beglückend und geheimnisvoll überlagern.Um diese Wirklichkeit, die sich entzieht, geht es Kawabata ebenso wie seiner Hauptfigur. Dementsprechend hat er die Geschichte erzählt, schwebend, flirrend, rätselhaft anziehend. Im Nachwort erklärt der Übersetzer die japanischen Traditionen, in die Schneeland sich einordnet, aber auch, was Kawabata, Ansätze der europäischen Moderne aufgreifend, ganz neu und anders gemacht hat. In der Bibliothek Suhrkamp liegen Erzählungen von Yasunari Kawabata unter dem Titel Träume im Kristall vor (Band 383). , Elektromotorenteile > Elektromotoren & -teile , Auflage: 3. Auflage, Erscheinungsjahr: 20040426, Produktform: Leinen, Titel der Reihe: Bibliothek Suhrkamp#1376#, Autoren: Kawabata, Yasunari, Übersetzung: Cheung, Tobias, Auflage: 04003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 210, Keyword: BS 1376; BS1376; Belletristische Darstellung; Bibliothek Suhrkamp 1376; Faszination; Geisha; Japan; Kurort; Ästhet, Fachschema: Japan / Roman, Erzählung, Humor~Japanische Belletristik / Roman, Erzählung, Fachkategorie: Belletristik in Übersetzung~Moderne und zeitgenössische Belletristik, Region: Japan, Thema: Eintauchen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Entspannen, Text Sprache: ger, Originalsprache: jpn, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 183, Breite: 121, Höhe: 22, Gewicht: 270, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
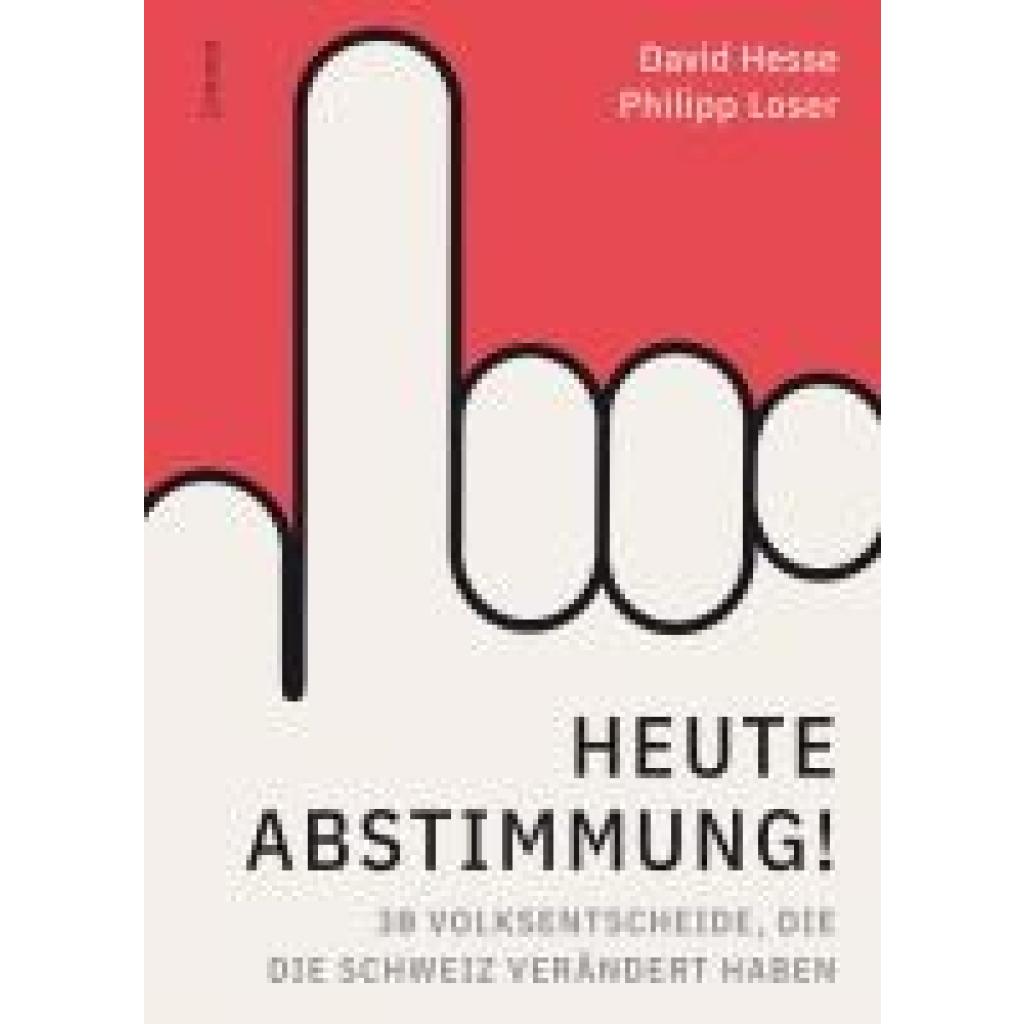
Loser, Philipp: Heute Abstimmung!Heute Abstimmung! , 30 Volksentscheide, die die Schweiz verändert haben , Sonstige > Motorkühlung , Erscheinungsjahr: 20241114, Produktform: Kartoniert, Autoren: Loser, Philipp~Hesse, David, Seitenzahl/Blattzahl: 248, Abbildungen: 54 Farbabbildungen und 30 Karten, Keyword: Abstimmung; Demokratie; Politik; Sachbuch; Schweiz, Fachschema: Betrieb / Mitbestimmung~Betriebsverfassung / Mitbestimmung~Mitbestimmung~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Wahl - Wahlrecht, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 135, Höhe: 20, Gewicht: 607, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
Top-Angebote
Produkte zum Begriff Sonstige-YASUNARI-Schleifsteinhalter-aus:
-
Sonstige YASUNARI Premium Schleifstein 240 - 800Erhältlich in 6 verschiedenen Körnungen. Zum Schärfen von Meißeln und Hobelmessern. Rutschfeste Kunststoffauflage inklusive! Auch geeignet für: Messer, Scheren Sensen Äxte Körnung: Zur Reparatur von stumpfen Werkzeugen und abgebrochenen Kanten sind grobe Schleifsteine mit einer Körnung von weniger als 1000 bestens geeignet. Hier gilt, je stärker der Schaden umso gröber sollte die Körnung sein Optimal zum "regulären" Schärfen sind mittelfeine Schleifsteine mit einer Körnung zwischen 1000 und 5000 Schleifsteine mit einer Körnung von über 5000 dienen zur Verfeinerung und zum Polieren der Schneide. Sie schleifen deutlich langsamer als grobe Steine, ermöglichen jedoch eine äußerst scharfe Schneide. Anwendung: Schleifstein für ca. 10 Minuten in Wasser legen Schleifstein mit der Gummiunterlage nützen oder anderwertig stabilisieren Die zu schärfende Klinge in einem Winkel von 15 bis 20° mit vom Körper abgewandter Schneide auf dem Stein positionieren. Die Klinge nur mit sehr sanftem Druck auf dem Stein vorwärts bewegen Die Klinge zurückziehen und erneut über den Stein führen, so oft bis das gewünschte Resultat erreicht ist. Dabei enstehenden Schleifschlamm erst nach dem Beenden des Schleifens entfernen. Den Stein im Anschluß lufttrocknen lassen26,91 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie wählt man den passenden Schleifsteinhalter für verschieden große Schleifsteine aus?
Um den passenden Schleifsteinhalter auszuwählen, sollte man zunächst die Größe des Schleifsteins messen. Anschließend den Schleifsteinhalter wählen, der die Größe des Schleifsteins am besten unterstützt. Es ist wichtig, dass der Schleifsteinhalter stabil und sicher ist, um ein effektives Schleifen zu gewährleisten. **
-
Was ist eine sonstige Leistung?
Was ist eine sonstige Leistung? Eine sonstige Leistung bezieht sich auf Dienstleistungen oder Lieferungen, die nicht unter die üblichen Kategorien von Waren oder Dienstleistungen fallen. Sie können beispielsweise Beratungsleistungen, Reparaturen oder Softwareanpassungen umfassen. Diese Leistungen sind in der Regel spezifisch auf die Bedürfnisse des Kunden zugeschnitten und werden separat von anderen Leistungen abgerechnet. Es ist wichtig, diese Leistungen klar zu definieren und zu dokumentieren, um Missverständnisse zu vermeiden und eine angemessene Abrechnung sicherzustellen. **
-
Ist Vermietung eine sonstige Leistung?
Ist Vermietung eine sonstige Leistung? Diese Frage hängt von der Definition von "sonstiger Leistung" ab. Im Allgemeinen bezieht sich eine sonstige Leistung auf Dienstleistungen, die nicht unter die üblichen Kategorien wie Lieferung von Waren oder Dienstleistungen fallen. Vermietung könnte als eine solche Dienstleistung betrachtet werden, da sie nicht direkt mit dem Verkauf von Waren oder Dienstleistungen verbunden ist. Es kommt jedoch auch darauf an, in welchem Kontext die Frage gestellt wird, da die steuerliche Behandlung von Vermietungen je nach Land und Gesetzgebung unterschiedlich sein kann. In einigen Fällen könnte Vermietung als sonstige Leistung betrachtet werden, während sie in anderen Fällen möglicherweise nicht unter diese Kategorie fällt. **
-
Was ist eine innergemeinschaftliche sonstige Leistung?
Eine innergemeinschaftliche sonstige Leistung ist eine Dienstleistung, die zwischen Unternehmen aus verschiedenen EU-Mitgliedstaaten erbracht wird. Diese Leistungen sind steuerpflichtig und unterliegen den Regelungen des EU-Mehrwertsteuersystems. Beispiele für innergemeinschaftliche sonstige Leistungen sind Beratungsdienstleistungen, Softwareentwicklung oder Werbedienstleistungen, die zwischen Unternehmen aus verschiedenen EU-Ländern erbracht werden. Es ist wichtig, diese Leistungen korrekt zu behandeln, um mögliche Steuerfallen zu vermeiden und die gesetzlichen Vorschriften einzuhalten. Unternehmen müssen die entsprechenden Dokumente und Nachweise sorgfältig aufbewahren, um bei Bedarf die Richtigkeit ihrer Umsatzsteuererklärungen nachweisen zu können. **
Ähnliche Suchbegriffe für Sonstige-YASUNARI-Schleifsteinhalter-aus
-
Kawabata, Yasunari: SchneelandSchneeland , Eines der Hauptwerke des japanischen Nobelpreisträgers für Literatur Yasunari Kawabata (1899-1972) ist von Tobias Cheung neu, erstmals textgetreu übersetzt worden.Kawabatas Schneeland liegt jenseits hoher Berge, fern von Tokyo. Shimamura, ein Müßiggänger und Ästhet aus Tokyo, fährt mit dem Zug zu einem der dortigen Kurorte, wo er Komako, eine Geisha, trifft, deren Eigenwilligkeit und Schönheit ihn fesseln. Mehrfach kehrt er zu ihr zurück. Jedoch je eindringlicher Shimamura versucht, ein klares Bild von Komako zu gewinnen, desto unschärfer und verschwommener kommt ihm das Wahrgenommene vor. Er spürt darin eine Wirklichkeit, nach der ihn verlangt. Diese Wirklichkeit ist scheinbar äußerlich, und doch erfüllt sie das Innere - wie die Kälte, die durch das Zugfenster strömt, in deren Spiegelungen sich innen und außen beglückend und geheimnisvoll überlagern.Um diese Wirklichkeit, die sich entzieht, geht es Kawabata ebenso wie seiner Hauptfigur. Dementsprechend hat er die Geschichte erzählt, schwebend, flirrend, rätselhaft anziehend. Im Nachwort erklärt der Übersetzer die japanischen Traditionen, in die Schneeland sich einordnet, aber auch, was Kawabata, Ansätze der europäischen Moderne aufgreifend, ganz neu und anders gemacht hat. In der Bibliothek Suhrkamp liegen Erzählungen von Yasunari Kawabata unter dem Titel Träume im Kristall vor (Band 383). , Elektromotorenteile > Elektromotoren & -teile , Auflage: 3. Auflage, Erscheinungsjahr: 20040426, Produktform: Leinen, Titel der Reihe: Bibliothek Suhrkamp#1376#, Autoren: Kawabata, Yasunari, Übersetzung: Cheung, Tobias, Auflage: 04003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 210, Keyword: BS 1376; BS1376; Belletristische Darstellung; Bibliothek Suhrkamp 1376; Faszination; Geisha; Japan; Kurort; Ästhet, Fachschema: Japan / Roman, Erzählung, Humor~Japanische Belletristik / Roman, Erzählung, Fachkategorie: Belletristik in Übersetzung~Moderne und zeitgenössische Belletristik, Region: Japan, Thema: Eintauchen, Warengruppe: HC/Belletristik/Romane/Erzählungen, Fachkategorie: Klassische Belletristik, Thema: Entspannen, Text Sprache: ger, Originalsprache: jpn, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp Verlag AG, Verlag: Suhrkamp, Länge: 183, Breite: 121, Höhe: 22, Gewicht: 270, Produktform: Gebunden, Genre: Belletristik, Genre: Belletristik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0016, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Loser, Philipp: Heute Abstimmung!Heute Abstimmung! , 30 Volksentscheide, die die Schweiz verändert haben , Sonstige > Motorkühlung , Erscheinungsjahr: 20241114, Produktform: Kartoniert, Autoren: Loser, Philipp~Hesse, David, Seitenzahl/Blattzahl: 248, Abbildungen: 54 Farbabbildungen und 30 Karten, Keyword: Abstimmung; Demokratie; Politik; Sachbuch; Schweiz, Fachschema: Betrieb / Mitbestimmung~Betriebsverfassung / Mitbestimmung~Mitbestimmung~Politik / Politikwissenschaft~Politikwissenschaft~Politologie~Schweiz / Geschichte, Politik, Gesellschaft, Recht~Wahl - Wahlrecht, Warengruppe: TB/Politikwissenschaft/Soziologie/Populäre Darst., UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 208, Breite: 135, Höhe: 20, Gewicht: 607, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
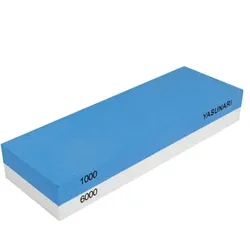
Sonstige YASUNARI Premium Schleifstein 1000 - 6000Erhältlich in 6 verschiedenen Körnungen. Zum Schärfen von Meißeln und Hobelmessern. Rutschfeste Kunststoffauflage inklusive! Auch geeignet für: Messer, Scheren Sensen Äxte Körnung: Zur Reparatur von stumpfen Werkzeugen und abgebrochenen Kanten sind grobe Schleifsteine mit einer Körnung von weniger als 1000 bestens geeignet. Hier gilt, je stärker der Schaden umso gröber sollte die Körnung sein Optimal zum "regulären" Schärfen sind mittelfeine Schleifsteine mit einer Körnung zwischen 1000 und 5000 Schleifsteine mit einer Körnung von über 5000 dienen zur Verfeinerung und zum Polieren der Schneide. Sie schleifen deutlich langsamer als grobe Steine, ermöglichen jedoch eine äußerst scharfe Schneide. Anwendung: Schleifstein für ca. 10 Minuten in Wasser legen Schleifstein mit der Gummiunterlage nützen oder anderwertig stabilisieren Die zu schärfende Klinge in einem Winkel von 15 bis 20° mit vom Körper abgewandter Schneide auf dem Stein positionieren. Die Klinge nur mit sehr sanftem Druck auf dem Stein vorwärts bewegen Die Klinge zurückziehen und erneut über den Stein führen, so oft bis das gewünschte Resultat erreicht ist. Dabei enstehenden Schleifschlamm erst nach dem Beenden des Schleifens entfernen. Den Stein im Anschluß lufttrocknen lassen29,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
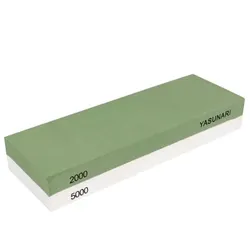
Sonstige YASUNARI Premium Schleifstein 2000 - 5000Erhältlich in 6 verschiedenen Körnungen. Zum Schärfen von Meißeln und Hobelmessern. Rutschfeste Kunststoffauflage inklusive! Auch geeignet für: Messer, Scheren Sensen Äxte Körnung: Zur Reparatur von stumpfen Werkzeugen und abgebrochenen Kanten sind grobe Schleifsteine mit einer Körnung von weniger als 1000 bestens geeignet. Hier gilt, je stärker der Schaden umso gröber sollte die Körnung sein Optimal zum "regulären" Schärfen sind mittelfeine Schleifsteine mit einer Körnung zwischen 1000 und 5000 Schleifsteine mit einer Körnung von über 5000 dienen zur Verfeinerung und zum Polieren der Schneide. Sie schleifen deutlich langsamer als grobe Steine, ermöglichen jedoch eine äußerst scharfe Schneide. Anwendung: Schleifstein für ca. 10 Minuten in Wasser legen Schleifstein mit der Gummiunterlage nützen oder anderwertig stabilisieren Die zu schärfende Klinge in einem Winkel von 15 bis 20° mit vom Körper abgewandter Schneide auf dem Stein positionieren. Die Klinge nur mit sehr sanftem Druck auf dem Stein vorwärts bewegen Die Klinge zurückziehen und erneut über den Stein führen, so oft bis das gewünschte Resultat erreicht ist. Dabei enstehenden Schleifschlamm erst nach dem Beenden des Schleifens entfernen. Den Stein im Anschluß lufttrocknen lassen29,60 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Ist Vermietung Lieferung oder sonstige Leistung?
Die Frage, ob Vermietung eine Lieferung oder eine sonstige Leistung ist, hängt von verschiedenen Faktoren ab. Im Allgemeinen wird Vermietung als eine sonstige Leistung betrachtet, da sie nicht den Transfer von Eigentum an einem physischen Gut beinhaltet. Stattdessen wird dem Mieter das Recht eingeräumt, das gemietete Gut für einen bestimmten Zeitraum zu nutzen. Allerdings gibt es auch Situationen, in denen Vermietung als Lieferung angesehen werden kann, insbesondere wenn es sich um die Vermietung von beweglichen Gütern handelt, die mit anderen Waren oder Dienstleistungen verbunden sind. In solchen Fällen könnte die Vermietung als Teil eines Gesamtpakets betrachtet werden, das auch den Transfer von Eigentum beinhaltet. Es ist wichtig zu beachten, dass die steuerliche Behandlung von Vermietung je nach Land und Rechtsprechung unterschiedlich sein kann. Daher ist es ratsam, sich bei steuerlichen Fragen an einen Fachexperten zu wenden, um eine genaue Einschätzung zu erhalten. Letztendlich kann die Frage, ob Vermietung als Lieferung oder sonstige Leistung betrachtet wird, komplex sein und hängt von den spezifischen Umständen des **
-
Was ist eine sonstige Leistung Umsatzsteuer?
Eine sonstige Leistung Umsatzsteuer bezieht sich auf eine Dienstleistung oder Lieferung, die nicht unter eine spezifische Kategorie fällt, aber dennoch der Umsatzsteuer unterliegt. Diese Art von Leistungen können vielfältig sein und sind in der Regel in der Umsatzsteuergesetzgebung definiert. Unternehmen müssen die Umsatzsteuer auf sonstige Leistungen entsprechend den geltenden Vorschriften berechnen und an das Finanzamt abführen. Es ist wichtig, die genauen Regelungen für sonstige Leistungen in Bezug auf die Umsatzsteuerpflicht zu kennen, um steuerliche Verpflichtungen korrekt zu erfüllen. **
-
Wann gilt eine sonstige Leistung als ausgeführt?
Eine sonstige Leistung gilt als ausgeführt, wenn alle Leistungserbringungspflichten erfüllt sind und die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung in Anspruch zu nehmen. Dies kann zum Beispiel durch die Übergabe der Leistung, die Erbringung der vereinbarten Dienstleistung oder die Bereitstellung des vereinbarten Produkts erfolgen. Es ist wichtig, dass die Leistungsempfängerin oder der Leistungsempfänger die Möglichkeit hatte, die Leistung abzunehmen und zu nutzen. Erst dann kann die sonstige Leistung als ausgeführt betrachtet werden. **
-
Was ist eine Lieferung und sonstige Leistung?
Was ist eine Lieferung und sonstige Leistung? Eine Lieferung bezieht sich auf die Übertragung von physischen Gegenständen wie Waren oder Produkten an einen Kunden. Eine sonstige Leistung hingegen bezieht sich auf Dienstleistungen, die erbracht werden, ohne dass ein physischer Gegenstand übergeben wird. Beide Begriffe sind wichtig im Bereich der Umsatzsteuer, da sie unterschiedlich behandelt werden können. Es ist wichtig, zwischen Lieferungen und sonstigen Leistungen zu unterscheiden, um die korrekte steuerliche Behandlung sicherzustellen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.